

Un client passe en caisse, sort sa carte, et là, le drame : le terminal affiche « hors ligne ». La queue s'allonge, le commerçant transpire, et tout le monde découvre à cet instant précis à quel point cette petite boîte grise tient la trésorerie d'un commerce. Je l'ai vu arriver des dizaines de fois, dans des boutiques que j'accompagnais, et c'est toujours le même constat : on a choisi sa TPE machine à la va-vite, souvent par défaut, et on paie cette décision pendant des années.
Franchement, le terminal de paiement électronique est l'un des rares équipements qu'un commerçant utilise cent fois par jour sans jamais vraiment le comparer. On le prend parce que la banque le propose, ou parce que le voisin a le même. Résultat : des commissions mal négociées, des modèles inadaptés au comptoir, et une location qui coûte plus cher qu'un achat en dix-huit mois. Voici ce que j'aurais aimé qu'on m'explique avant ma première signature.
Points clés à retenir
- Le TPE (terminal de paiement électronique) encaisse les cartes bancaires et transmet la demande d'autorisation à la banque du client.
- Le vrai coût n'est pas le matériel : c'est le cumul abonnement + commission par transaction.
- Achat, location et formule bancaire « à 0 € » ne pèsent pas pareil selon le volume de transactions.
- La sécurité ne se limite pas au boîtier : elle passe par la certification PCI et l'authentification forte du porteur.
- Un TPE se choisit en fonction du métier (fixe, mobile, connecté à la caisse), pas en fonction de son prix affiché.
Le TPE machine, c'est quoi au juste (et pourquoi le vôtre compte plus que vous ne le pensez)
Un terminal de paiement électronique est un boîtier équipé d'un lecteur de puce, d'une piste magnétique et d'une antenne sans contact qui, une fois la carte lue, envoie une demande d'autorisation à la banque du porteur. Le tout en deux ou trois secondes, avec un code de réponse qui tombe avant que le client n'ait rangé son portefeuille.
Ce que beaucoup ignorent : le TPE n'est pas qu'un appareil. C'est un point d'entrée dans le circuit monétique, avec des responsabilités contractuelles qui vous engagent. Un terminal non conforme, mal configuré ou prêté à un tiers, et c'est le commerçant qui porte le risque de chargeback en cas de fraude. J'ai vu un restaurateur prêter son terminal mobile à un ami qui tenait un stand de marché ; la transaction litigieuse lui est revenue dessus. Il a mis six semaines à récupérer sa mise, sans compter l'image écornée auprès de sa banque.
Quelles sont les différentes familles de terminaux ?
Le marché s'organise autour de quelques grandes catégories, et chaque famille répond à une façon de travailler différente :
- Le TPE fixe : posé sur le comptoir, relié par câble Ethernet ou ligne téléphonique. Le plus stable, le moins cher à l'usage.
- Le TPE mobile : embarque une carte SIM ou du WiFi, se déplace dans la salle ou chez le client. Indispensable aux artisans et aux livreurs.
- Le TPE connecté : relié à la caisse informatisée, il envoie directement le ticket à l'ERP et allège considérablement la comptabilité.
- Le terminal sur smartphone : un petit lecteur de cartes branché sur l'appli. Pertinent pour les très petits volumes, moins pour un commerce établi.
Que signifie exactement « TPE paiement » ?
L'expression désigne tout simplement l'acte de paiement réalisé via un terminal électronique. Elle recouvre aussi bien un achat en boutique qu'une transaction sur un TPE mobile chez un client. Dans le langage courant, on parle de « paiement TPE » pour distinguer une opération « carte présente » d'un paiement en ligne, où les fraudes se comportent tout autrement.
Cette distinction n'est pas cosmétique. Un paiement sur TPE bénéficie en général de garanties plus fortes qu'une transaction e-commerce, parce que la puce et le code confidentiel réduisent le risque de fraude. Raison pour laquelle la plupart des commerçants préfèrent encaisser en présentiel dès que c'est possible.
Combien coûte vraiment votre TPE machine (spoiler : pas le prix affiché)
Un terminal Ingenico ou un petit boîtier mobile, ça affiche un tarif qui semble raisonnable. Mais le prix d'achat n'est jamais la vraie facture. J'ai comparé, pour un commerce de détail que j'accompagnais, la facture sur deux ans entre trois configurations différentes. Résultat : un écart de près de 900 € sur la période, sur un budget matériel de départ presque identique.
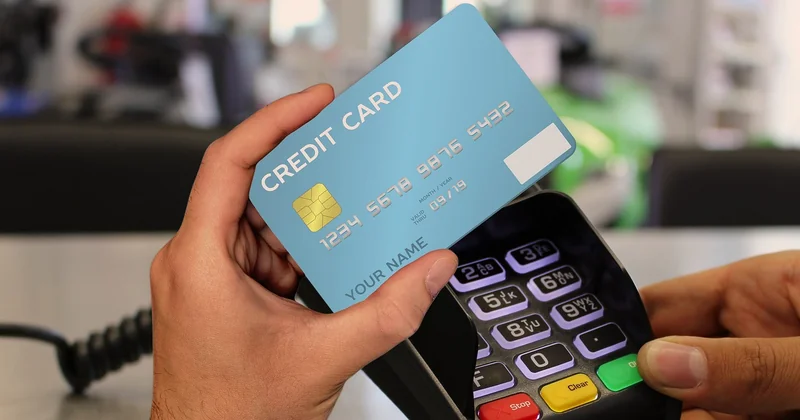
Achat, location ou formule bancaire : le match
| Configuration | Coût d'entrée | Coût récurrent | Idéal pour |
|---|---|---|---|
| Achat comptant | ~150 à 400 € selon le modèle | Commission par transaction uniquement | Commerce stable, volume régulier |
| Location longue durée | 0 € ou quasi | 10 à 25 € par mois + commission | Très petite activité, budget serré |
| Formule bancaire intégrée | 0 € | Commission plus élevée, engagement de 24 à 36 mois | Commerçant qui veut tout-en-un, sans matériel à gérer |
La location paraît séduisante sur le papier, mais elle revient souvent à payer deux fois le terminal sur une période de trois ans. L'achat, à l'inverse, devient rentable dès que vous dépassez un certain volume. Le point d'équilibre se situe généralement autour de 250 à 400 transactions mensuelles, en fonction du tarif à la transaction négocié. En dessous, la location garde son intérêt : zéro immobilisation, remplacement en cas de panne.
Quant aux commissions, c'est là que se joue la vraie négociation. Elles s'échelonnent souvent entre 0,3 % et 1,5 % selon le secteur, la taille du commerce et votre capacité à faire jouer la concurrence. Un restaurateur qui encaisse 15 000 € par mois peut économiser plusieurs centaines d'euros annuels en renégociant ce taux. C'est le levier le plus rentable, et le moins utilisé.
Faut-il comptabiliser et déclarer le terminal ?
Oui, et c'est un point que beaucoup d'extraits survolent. Le TPE est un bien immobilisé (si acheté) ou une charge locative (si loué). Dans le premier cas, il s'amortit sur sa durée d'usage, souvent trois ans. La location, elle, passe directement en charges déductibles. Et les commissions bancaires sont récupérables en TVA, tout comme le matériel lui-même.
Attention à ne pas mélanger les flux : les sommes encaissées via le TPE sont des recettes, pas des gains. Elles doivent figurer en produits dans la comptabilité. Une fois, un jeune gérant avait oublié de réconcilier les virements du prestataire monétique avec sa caisse pendant deux mois. Il pensait avoir un trou de trésorerie, alors qu'il s'agissait d'un simple décalage de versement. Vérifiez le rythme de vos remises, c'est souvent hebdomadaire.
Comment choisir sa TPE machine sans se tromper
Le bon terminal n'est pas le plus performant, c'est celui qui s'aligne sur votre façon de vendre. Trois questions suffisent à cadrer le choix : encaissez-vous toujours au même endroit ? Avez-vous une caisse informatisée ? Et à quelle fréquence changez-vous de tarifs ?
Le bon modèle selon votre métier
- Restauration : privilégiez un TPE mobile qui gère les pourboires séparément, sinon la note devient un casse-tête en fin de service.
- Artisan / professionnel itinérant : un terminal mobile avec SIM intégrée, et vérifiez la couverture réseau de vos zones d'intervention.
- Commerce avec caisse : un TPE connecté à la caisse évite la double saisie et réduit les erreurs de fin de journée.
- Petit volume : un terminal sur smartphone peut suffire, à condition de rester prudent sur les plafonds.
Peut-on trouver un TPE sur Amazon ?
On y trouve effectivement des pinpads et parfois de petits terminaux, mais ce n'est pas le bon terrain de jeu pour un commerçant. Un TPE n'est pas un accessoire qu'on branche et qu'on oublie : il faut un contrat monétique, une certification, un raccordement à un prestataire. Sans cela, le boîtier acheté en ligne ne sert à rien. Avouons-le, l'achat sur une place de marché est tentant, mais le contrat qui va avec est plus important que l'appareil lui-même.
Faut-il acheter son TPE auprès de sa banque ou d'un indépendant ?
Les deux fonctionnent. La banque offre un interlocuteur unique, souvent rassurant, mais rarement le tarif le plus compétitif. Les prestataires indépendants, eux, permettent de faire jouer la concurrence et d'aller chercher des modèles neufs ou reconditionnés à des prix nettement plus bas. Ma conviction, après plusieurs tests : commencez par un prestataire indépendant, puis utilisez son offre comme levier de négociation face à votre banque. J'ai appliqué cette méthode sur un dossier et obtenu une baisse de commission de 0,9 % à 0,6 % en une seule conversation.
Sécurité et conformité : ce qu'on ne vous dit pas assez
Un TPE est un point sensible : il manipule des données de carte, et à ce titre, il doit respecter un cadre strict. La norme PCI-DSS impose une certification du matériel (marquage PCI PTS sur le boîtier) et une attestation du commerçant sur ses pratiques. Ce n'est pas de la paperasse administrative : un terminal non conforme peut entraîner une suspension des encaissements.
La directive DSP2 a aussi imposé l'authentification forte du porteur, avec son lot de frictions pour le client. Depuis, certains terminaux intègrent la lecture sans contact et la saisie du code directement sur l'écran tactile. Vérifiez que le modèle que vous envisagez prend bien en charge cette authentification, sous peine de refus de paiement.
Autre point : méfiez-vous des offres « tout compris » qui ne précisent pas le prestataire monétique. La responsabilité du terminal repose sur vous, pas sur le revendeur. Un contrat moral clair vaut mieux qu'un tarif attirant.
Ce qui reste quand la caisse est fermée
Choisir une TPE machine, c'est arbitrer entre un confort immédiat et un coût de possession réel sur plusieurs années. La majorité des commerçants se trompe non pas sur le matériel, mais sur les conditions qui l'accompagnent. Le boîtier change tous les trois ans ; le contrat de commission, lui, vous suit bien plus longtemps.
Et puis, il y a ce détail qu'on oublie : un terminal bien choisi disparaît. Il ne crée pas de file d'attente, il ne plante pas le samedi après-midi, il n'oblige pas à appeler le service client un jour de rush. C'est peut-être le meilleur compliment qu'on puisse faire à une machine de paiement : ne plus y penser du tout. La prochaine fois qu'un client sort sa carte, vous saurez si votre choix tient la route. Ou pas.


